Domain natursteinbordüren.de kaufen?
Wir ziehen mit dem Projekt
natursteinbordüren.de um.
Sind Sie am Kauf der Domain
natursteinbordüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain natursteinbordüren.de kaufen?
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
Wie entsteht Sandstein aus Granit und wie entsteht Marmor aus Kalkschlamm?
Sandstein entsteht durch die Verwitterung und Erosion von Granitgestein. Durch den Druck und das Gewicht der darüberliegenden Sedimentschichten werden die Granitpartikel zusammengepresst und verfestigen sich zu Sandstein. Marmor entsteht durch die Metamorphose von Kalkschlamm, der durch Ablagerungen von Kalkschalen und Organismen im Meer entstanden ist. Durch den Druck und die Hitze im Erdinneren werden die Kalkpartikel umgewandelt und kristallisieren zu Marmor. **
Ähnliche Suchbegriffe für Umsatzsteuer-Kontrollaufnahme USt-KA
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Kontrollaufnahme USt-KA:

-
Gibt es eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?"?
Ja, es gibt eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?". Sie wurde im Jahr 2018 veröffentlicht und trägt den Titel "Shuumatsu Nani Shitemasu ka? Mou Ichido dake, Aemasu ka?". **
-
Ist Basalt Granit?
Nein, Basalt ist nicht dasselbe wie Granit. Basalt ist ein vulkanisches Gestein, das durch die schnelle Abkühlung von Lava entsteht. Es hat eine dunkle Farbe und eine feinkörnige Struktur. Granit hingegen ist ein magmatisches Gestein, das durch die langsame Abkühlung von Magma tief unter der Erdoberfläche entsteht. Granit hat eine helle Farbe und eine grobkörnige Struktur. Obwohl beide Gesteine aus Mineralien wie Quarz, Feldspat und Glimmer bestehen, unterscheiden sie sich in ihrer Entstehung und Zusammensetzung. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **

Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Kontrollaufnahme USt-KA:
-
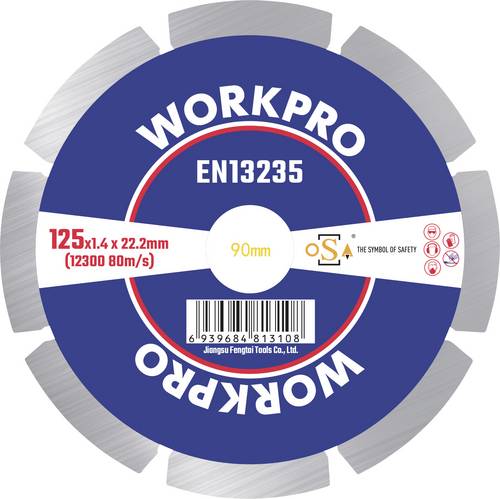
WorkPro GSOSSE-2 Trennscheibe 125mm 1 St. Keramik, Porzellan, Marmor, Mauerwerk, Glas, Kalkstein, Granit, Naturstein, SandsteinPräzise Schnitte mit minimalen Ausbrüchen. Strapazierfähig und langlebig mit einer mittelharten bis harten Bindung.3,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt)?
Um Buchungssätze mit Vorsteuer (VSt) und Umsatzsteuer (USt) zu erstellen, müssen zunächst die entsprechenden Beträge für die Vorsteuer und Umsatzsteuer ermittelt werden. Die Vorsteuer wird auf der Aktivseite des Kontos "Vorsteuer" gebucht, während die Umsatzsteuer auf der Passivseite des Kontos "Umsatzsteuer" gebucht wird. Der Nettobetrag der Rechnung wird auf das entsprechende Aufwands- oder Ertragskonto gebucht. **
-
Wie entsteht Sandstein aus Granit und wie entsteht Marmor aus Kalkschlamm?
Sandstein entsteht durch die Verwitterung und Erosion von Granitgestein. Durch den Druck und das Gewicht der darüberliegenden Sedimentschichten werden die Granitpartikel zusammengepresst und verfestigen sich zu Sandstein. Marmor entsteht durch die Metamorphose von Kalkschlamm, der durch Ablagerungen von Kalkschalen und Organismen im Meer entstanden ist. Durch den Druck und die Hitze im Erdinneren werden die Kalkpartikel umgewandelt und kristallisieren zu Marmor. **
-
Gibt es eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?"?
Ja, es gibt eine zweite Staffel von "Shuumatsu Nani Shitemasu ka? Isogashii desu ka? Sukutte Moratte Ii desu ka?". Sie wurde im Jahr 2018 veröffentlicht und trägt den Titel "Shuumatsu Nani Shitemasu ka? Mou Ichido dake, Aemasu ka?". **
-
Ist Basalt Granit?
Nein, Basalt ist nicht dasselbe wie Granit. Basalt ist ein vulkanisches Gestein, das durch die schnelle Abkühlung von Lava entsteht. Es hat eine dunkle Farbe und eine feinkörnige Struktur. Granit hingegen ist ein magmatisches Gestein, das durch die langsame Abkühlung von Magma tief unter der Erdoberfläche entsteht. Granit hat eine helle Farbe und eine grobkörnige Struktur. Obwohl beide Gesteine aus Mineralien wie Quarz, Feldspat und Glimmer bestehen, unterscheiden sie sich in ihrer Entstehung und Zusammensetzung. **
Ähnliche Suchbegriffe für Umsatzsteuer-Kontrollaufnahme USt-KA
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.